
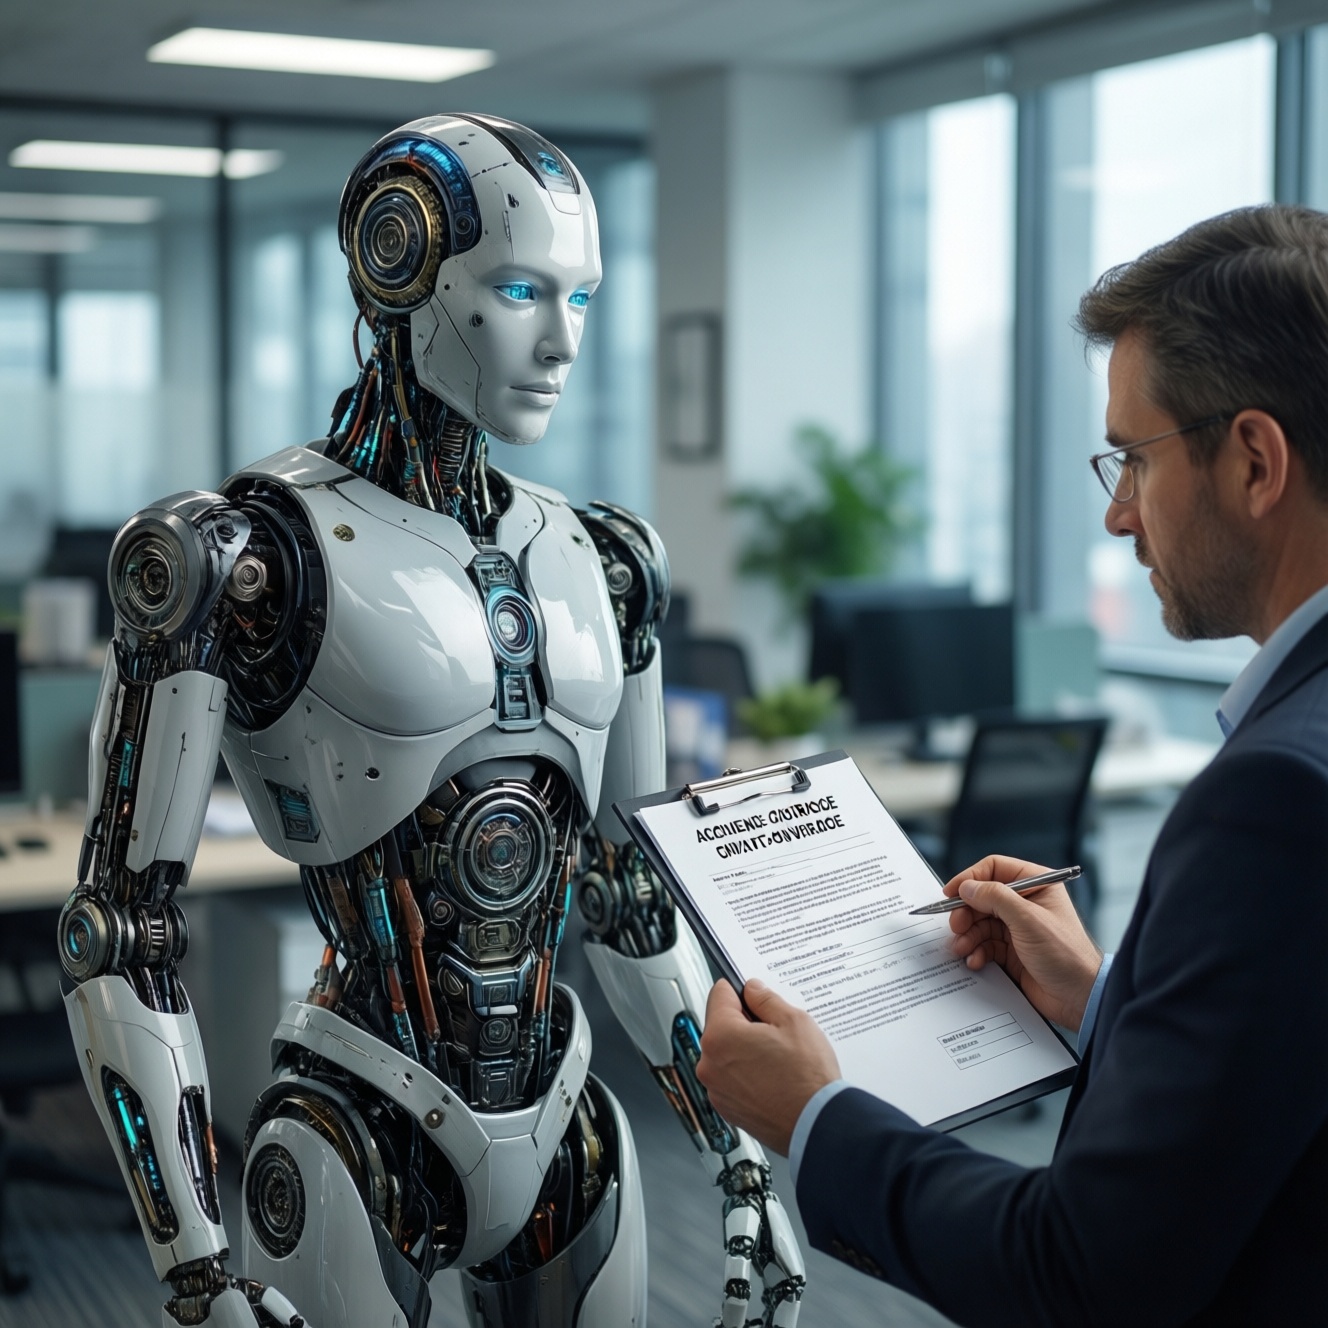
Физические роботы, использующие искусственный интеллект, впервые в мире получили страховую защиту по программе страхования от несчастных случаев. Это событие отмечает новый этап в развитии рынка робототехники: по мере того как машины переходят из лабораторий и демонстрационных площадок в реальную рабочую среду, возникает необходимость учитывать не только их технические возможности, но и риски эксплуатации.
Речь идёт именно о физических устройствах, которые способны взаимодействовать с окружающим пространством, а не только о программных алгоритмах или цифровых помощниках. Такие роботы могут выполнять действия в материальном мире, поэтому при их использовании важны вопросы безопасности, ответственности и возможного ущерба.
Страхование от несчастных случаев призвано дать дополнительную защиту на случай непредвиденных событий. Однако сам факт появления такой программы ещё не раскрывает её условий: без сведений о договоре нельзя уверенно утверждать, какие именно происшествия признаются страховыми, кто получает выплату и какие ограничения предусмотрены.
Появление подобного продукта показывает, что страховые компании начинают приспосабливать привычные механизмы защиты к новым технологиям. Ранее страхование чаще было связано с людьми, транспортом, недвижимостью или оборудованием. Теперь в поле внимания оказываются системы, которые могут самостоятельно анализировать ситуацию и выполнять физические действия.
Для компаний, внедряющих роботов, наличие страховки потенциально может снизить финансовые последствия некоторых инцидентов. Это особенно актуально там, где машины работают рядом с людьми, перемещают предметы или используются в сложных производственных и сервисных процессах. При этом страховой полис не заменяет требования к безопасной эксплуатации, техническому обслуживанию и контролю за действиями робота.
Отдельный вопрос - распределение ответственности. Если происшествие связано с неисправностью устройства, ошибкой программного обеспечения или неверными действиями оператора, определить причины может быть непросто. В подобных случаях значение имеют техническая документация, журналы работы системы, настройки и порядок взаимодействия человека с роботом. Конкретное распределение ответственности зависит от условий договора и применимых правил.
Новая страховая программа также может повлиять на развитие рынка робототехники. Для потенциальных пользователей важна не только цена машины и её производительность, но и понимание того, как управлять рисками после внедрения. Доступная страховая защита способна сделать применение роботов более предсказуемым для предприятий и других организаций.
В то же время оценка рисков для интеллектуальных машин требует отдельного подхода. Поведение робота может зависеть от программной модели, данных, внешних условий и обновлений. Поэтому страховщикам необходимо учитывать не только физические характеристики устройства, но и способы его обучения, настройки и контроля. Какие именно параметры использованы в первой программе, в исходном сообщении не уточняется.
Для владельцев и операторов роботов практический вывод остаётся прежним: до начала работы следует выяснить, какие ситуации покрывает полис, какие обязанности возлагаются на пользователя и какие исключения предусмотрены. Важно также установить порядок регистрации инцидентов и хранения технических данных, которые могут понадобиться при разборе страхового случая.
Появление страхования от несчастных случаев для физических роботов с ИИ отражает более широкую перемену: искусственный интеллект всё чаще становится частью материальной инфраструктуры. По мере распространения таких устройств страховые продукты, вероятно, будут развиваться вместе с технологиями, а условия покрытия - уточняться с учётом новых типов рисков.
Читайте также
Последние новости
2009-2026 © Все права защищены.
Любое копирование и использование материалов сайта разрешается лишь при использовании активной гиперссылки на источник - miptic.ru


